یادداشت ها
محمدامین مودی، پژوهشگر تیم اقتصادی مرکز مطالعات توسعه و رقابت
حتما در روزهای گذشته خبر بسته شدن درگاههای پرداختی سکوهای رمزارزی توسط بانک مرکزی را شنیدهاید. در روزهایی که بازار ارز تلاطمهای فراوانی به خود میبیند، بانک مرکزی پس از بستن درگاههای پرداختی این سکوها و زمانی که تتر (USDT)، که رمزارزی پایدار با پشتوانه دلار است، بیش از ۸۰ هزار تومان در سکوهای رمزارزی معامله میشد طی یک مداخله قیمت را تا ۷۷ هزار تومان کاهش داد.
به نظر میرسد دیدگاه سیاستگذار پولی این است که وجود صرافیهای رمزارزی باتوجهبه در دسترس قرار دادن تتر، منجر به افزایش نرخ ارز شده است. بنابراین این تصور شکل گرفت که با انجام یک مداخله و کنترل قیمت تتر میتوان قیمت دلار را کنترل کرد. رفتار بازار ارز اما بهگونه دیگری بود. در حالی که قیمت تتر در کانال ۷۷ هزار تومان معامله میشد، دلار در بازار ارز در کانال ۸۰ هزار تومان دست به دست میشد و هیچگونه واکنشی به کاهش تتر نشان نداد.
حال این سوال پیش میآید که آیا این دیدگاه که رمزارزها و بهطور خاص تتر بر نرخ ارز اثرگذار هستند صحیح است؟ جهت رابطه میان نرخ ارز و قیمت تتر به چه صورت است؟
بازار رمزارزها را به صورت کلی میتوان به دو دسته تقسیم کرد. دسته اول رمزارزهایی هستند که قیمت آنها به داراییهای مالی دیگری تثبیت نشده است. دسته دوم اما رمزارزهای پایدار و رمزارزهای مبتنی بر دارایی هستند. قیمت این داراییها باتوجهبه پشتوانهای که دارند تعیین میشوند.
تتر رمزارزی پایدار محسوب میشود که قیمت آن برابر با یک دلار است. در نتیجه این دارایی میتواند جانشینی برای دلار در سبد دارایی افراد باشد و میتواند با استفاده از اطلاعات بازار ارز، نرخ ارز را به صورت لحظهای برای تمامی افراد آشکار نماید.
در این راستا میتوان گفت که وجود صرافیهای رمزارزی عملاً منجر به تسهیل دسترسی به ارز گردیدهاند و از اینرو مسئولان بانک مرکزی صرافیهای رمزارز را در تلاطمهای قیمت ارز مقصر میدانند. آیا شواهد با این ادعا همراه است؟
شواهد نشان میدهد که قیمت تتر از نرخ ارز تاثیر میپذیرد. نمودار شماره ۱، میانگین قیمت تتر را در هر دقیقه از شبانهروز برای بازه ۱۴ بهمن ماه سال ۱۴۰۲ تا ۲۵م اردیبهشت ماه سال ۱۴۰۳ نشان میدهد. به عنوان مثال نقطه 16 و 30 دقیقه را در نظر بگیرید. این نقطه از میانگین قیمت تتر در ساعت 16 و 30 دقیقه در تمامی روزهای بازه مورد بررسی به دست آمده است.
به همین ترتیب برای تمامی دقایق شبانهروز، میانگین قیمت محاسبه شده و در شکل ترسیم شدهاند. محور افقی ساعات شبانهروز را به تواتر دقیقه نشان میدهد و محور عمودی نیز میانگین قیمت تتر را در صرافیهای رمزارزی نشان میدهد.
خط زرد رنگ سمت چپ نمودار نشاندهنده زمان بازگشایی و شروع معاملات دلار در بازار هرات است. خط سبز رنگ ابتدایی نشاندهنده شروع معاملات بازار دلار سلیمانیه بوده و خط قرمز رنگ نشاندهنده زمان شروع معاملات بازار تهران است. برای محاسبه قیمت ارز بازار تهران از نرخ ارز بازار سبزه به عنوان نماینده استفاده شده است.
 شکل 1- میانگین قیمت تتر در بازه زمانی مورد بررسی
مطابق با شکل ۱، در زمان شروع معاملات دو بازار هرات و سلیمانیه قیمت تتر افزایش مییابد. همچنین در زمانی که بازار تهران شروع به معامله میکند، افزایش قیمت تتر چشمگیر است.
به همین ترتیب در زمان بسته شدن دو بازار سلیمانیه و هرات، قیمت تتر بهطور میانگین افزایش مییابد. در سایر ساعتهای روز نوسانات قیمت تتر، کم بوده و قابل توجه نمیباشد. مشاهده این الگو در قیمت تتر این سوال را به ذهن متبادر میسازد که چه سازوکاری در کشف قیمت تتر در صرافیهای دیجیتال وجود دارد که منجر به چنین رفتاری گشته است؟
در توضیح این رفتار باید گفت که ساختار بازار ارز بهگونهای است که اطلاعات ناشی از اتفاقات مختلف و شوکهای اقتصادی، از طریق این بازارها و در زمان باز و بسته شدن بازار خود را نشان میدهد و در نتیجهي آشکار شدن اطلاعات، قیمت تتر تغییر میکند. در واقع این بازار ارز است که اطلاعات را برای بازار تتر آشکار میکند.
مشاهدات و تکنیکهای آماری بررسی شده نیز مؤید این فرضیه است. مدلهای آماری به کار گرفته شده برای بررسی روابط میان بازارها نشان میدهند که بازار ارز، اعم از بازار تهران، بازار هرات و بازار سلیمانیه، بر قیمت بازار تتر اثرگذار هستند.
یکی دیگر از عواملی که موجب میشود بازار ارز بر قیمت تتر اثرگذار باشد حجم معاملات این بازارهاست. بنا به آمار اعلام شده توسط رییس کل بانک مرکزی در همایش بانکداری نوین و نظامهای پرداخت سال 1403، تراکنش ماهانه رمزارز در کشور حدود 35 همت است که معادل 6 میلیارد دلار در سال است.
طبق گزارش نماگرهای اقتصادی بانک مرکزی، صادرات کالا و خدمات کشور در سال 1402 معادل 111 میلیارد دلار بوده است. با وجودی که مبادلات ارزی محدود به تجارت نیست، اما عمده آن مربوط به صادرات و واردات است. مقایسه این دو رقم نشان میدهد که نسبت مبادلات رمزارز به مبادلات ارزی کوچک است و از این رو طبیعی است که اطلاعات آشکار شده در بازار بزرگتر بر قیمت بازار کوچک تر تاثیرگذار باشد.
بنابراین مجموعه شواهد و آمارهایی که در حوزه ارتباط بازارهای ارزی با یکدیگر وجود دارد، از جمله حجم بازارها، آشکار شدن اطلاعات بازار ارز برای بازار تتر، عدم تأثیرپذیری نرخ ارز از کاهش قیمت تتر در روزهای اخیر و افزایش قیمت تتر در زمان بازگشایی و بسته شدن بازار ارز در طولانیمدت، همگی نشان میدهند که این ادعا که نرخ تتر بر نرخ ارز کشور اثرگذار است، ادعای مبتنی بر شواهد متقنی نیست و شواهد آماری مسیر برعکس، یعنی اثرگذاری نرخ ارز بر قیمت تتر را پشتیبانی میکند.
دکتر سید فرشاد فاطمی اردستانی مشاور و رئیس هیئت مدیره مرکز مطالعات توسعه و رقابت؛
تصور کنید فردی فکر میکند که از سوی فرد دیگری مورد تهدید جدی جانی قرار دارد و با شواهدی قابل اعتنا به دادگاه مراجعه میکند. انتظار دارید نظام قضایی به چه ترتیبی با او برخورد کند؟
درصورتیکه نظام قضایی نتواند بهموقع مداخله کند، ممکن است فرد جان خود را از دست بدهد. به این ترتیب انتظار داریم قاضی فورا وارد عمل شود و اگر پس از اطلاع قاضی بلایی بر سر فرد بیاید، چنانچه قاضی را ناکارآمد بدانیم بیربط نیست. اما این موضوع چه ارتباطی با اقتصاد و مشخصا حوزه رقابت دارد؟
در بسیاری از رسیدگیهای قضایی نظیر مثال مورد اشاره، زمان طلایی وجود دارد که در صورت از دست دادن آن، احقاق حق، معنای چندانی نخواهد داشت و فلسفه برخی از دستورهای موقت قضایی برای چنین حالاتی است. این موضوع در زمینه پروندههای رقابتی و ضدانحصاری که در نهاد ناظر بر رقابت (در ایران: شورای رقابت) بهعنوان یک نهاد قضایی یا شبهقضایی رسیدگی میشوند نیز صادق است.
بهعنوان یکی از اعضای سابق شورای رقابت، یکی از افسوسهای نگارنده مربوط به پرونده شکایت استارتآپی کوچک از یک پلتفرم معروف بود. در این پرونده رای شورا بهقدری دیر صادر شد که پیش از صدور آن، پلتفرم کوچک دیگر امکان ادامه حیات نداشت و مدیرعامل آن به فاصله کوتاهی به استخدام پلتفرم رقیب درآمده و ظرفیتی که برای ایجاد رقابت در بازار وجود داشت، از دست رفته بود.در حال حاضر چندین پرونده برجسته رقابتی و ضدانحصار در اقتصاد دیجیتال ایران مطرح شدهاند؛ پروندههای مهمی که بقا و ادامه فعالیت برخی پلتفرمهایی که میتوانند با ایجاد رقابت در بازارهای محل فعالیت خود منجر به افزایش رفاه جامعه شوند، منوط به رسیدگی سریع به این پروندههاست
به نظر میرسد در حال حاضر همین اشتباه، یعنی از دست دادن بازه طلایی ورود و اطاله دادرسی، در همین صنعت در حال تکرار است. در این شرایط باید یادآور شد بههمان میزان که صدور حکمی صحیح و دقیق اهمیت دارد، سرعت صدور و جاری کردن حکم نیز مهم است تا کسبوکارها بتوانند از رفتارهای ضدرقابتی در امان بمانند و جامعه از منافع ناشی از رقابت بهرهمند شود.
فکر میکنم لازم است شورای رقابت با دقت بیشتری به رسیدگی به این پرونده توجه کرده و تغییرات لازم را در آییننامه دادرسی خود اعمال کند. بهعنوان یک راهحل میانی حتی میتوان تصور کرد که در شرایطی شورا دستورات کوتاهمدتی صادر کند تا بتواند در بازه زمانی طولانیتر به رای قطعی مورد برسد.
تاریخ این پیام ۱۲آبان است و امروز در ابتدای دیماه هستیم. امیدوارم اعضای شورای رقابت اثبات کنند آنچه در دوره قبل ما موفق به انجام آن نشدیم، شدنی است.
محمدحسین اعلمی، مدیر بخش تنظیمگری مرکز مطالعات توسعه و رقابت
این روزها اقتصاد دیجیتال ایران درگیر بحث و نزاع بر سر قراردادهایی شده است که با شیوههای مختلف عرضهکنندگان کالا و خدمات را به همکاری با یک پلتفرم مسلط سوق داده و مانع از همکاری آنها با رقبا میشود. برای بررسی غیرقانونی بودن یا نبودن این قراردادها، بایستی بهمرور قوانین و تجربه دنیا در این زمینه پرداخت.
اقتصاد دیجیتال ایران در دهه ۹۰ شمسی رشد قابلتوجهی را تجربه کرد که منجر به شکلگیری کسبوکارها، و مهمتر از همه پلتفرمهای دیجیتال متعددی در حوزههای مختلف شد؛ اتفاقی که بهمانند دیگر نقاط دنیا منجر به ارائه طیف متنوعی از خدمات نوآورانه مبتنی بر اینترنت و افزایش رفاه مصرفکنندگان ایرانی شد. با ورود به قرن جدید شمسی، بسیاری از بازارها از فاز اولیه شکلگیری پلتفرمها و رقابت شدید بازیگران مختلف عبور کرده و به شرایط تثبیت بازار و تسلط یک یا دو پلتفرم اصلی متمایل شدند.
هر چند این شرایط، یعنی تسلط و بعضاً انحصار یک یا دو پلتفرم در یک بازار پدیدهای عجیب و دور از انتظار نبوده، و بخشی از آن به ذات و ماهیت بازارهای دیجیتال و بخشی دیگر به توانایی این پلتفرمها در ارائه خدماتی جذاب و باکیفیت برای مصرفکنندگان برمیگردد، اما بعضاً ریشه محتمل دیگری برای شکلگیری چنین انحصارهایی وجود دارد: رفتارهای ضدرقابتی پلتفرمها میتواند میلکردن بازارهای دیجیتال به سمت انحصار را تسریع کرده و بعضاً بازیگرانی که میتوانند در شرایط تثبیت بازار و باقیماندن دو یا سه پلتفرم حداقلی از رقابت را به وجود آورند، از بازار حذف کند.
این روزها، یکی از رفتارهای ضدرقابتی که سابقاً و در بازارهای سنتی نیز اتفاق میافتاد، موجب شکلگیری پرسشها و مباحثات متعددی در بازارهای دیجیتال شده است: وضع قراردادهای انحصاری از سمت پلتفرمهای مسلط با دیگر بازیگران بازار؛ مشخصاً عرضهکنندگان کالا و خدمات بر بستر پلتفرمها. این نوع رفتار سابقاً نیز در بازار تاکسی و حملونقل اینترنتی و سپس بازار سفارش برخط غذا منجر به شکلگیری منازعات حقوقی میان پلتفرمهای برجسته ایرانی شده است؛ منازعاتی که در مورد نخست با میانجیگری معاونت علمی ریاستجمهوری در پی نامه فعالین بازار حملونقل اینترنتی و همچنین نقشآفرینی کافهبازار برای اعمال قواعد خود در زمینه عدم نقض حریم خصوصی کاربران و وادارسازی آنها به حذف دیگر اپلیکیشنها، منجر به لغو اجبار رانندگان به استفاده از یک پلتفرم و تداوم رقابت شد. اما در مورد دوم تأخیر شورای رقابت در صدور رأی، منجر به ورشکستگی پلتفرم شاکی و تسلط نسبتاً مطلق یک پلتفرم بر بازار سفارش اینترنتی غذا در کشور شد.
چیستی قراردادهای انحصاری و جایگاه آن در قوانین
اگر بخواهیم کمی به عقب برگردیم، بایستی به این سؤال جواب دهیم که اصلاً قراردادهای انحصاری چه مشکلی دارند؟ چه ایرادی دارد که دو بازیگر با اختیار خود قراردادی را با یکدیگر امضا کنند که حق یکی از بازیگران برای همکاری با رقبای طرف مقابل را سلب کند؟ در حقوق و چارچوبهای تنظیمگری رقابت، زمانی که بازیگری به سطح بالایی از قدرت در یک بازار میرسد، بهواسطهی این قدرت و تسلط بر بازار توانایی قابلتوجهی برای ایجاد اخلال در رقابت و ایجاد انحصار در بازار خواهند داشت؛ توانایی که در صورت استفاده از آن بازار دچار انحصار شده و رفاه مصرفکنندگان تهدید خواهد داشت.
در نتیجه در قوانین رقابت دنیا، شامل قانون رقابت ایران، بر بازیگران دارای سطح بالایی از تسلط بر بازار محدودیتهایی جهت اطمینان از عدم سوءاستفاده آنها از قدرت و تسلط خود برای حذف رقبا و ایجاد انحصار وضع شده است که یکی از آنها عدم امضای قراردادهای انحصاری با دیگر بازیگران بازار است که آنها را از همکاری با رقبای بازیگر مسلط منع کند.
این محدودیت شامل قراردادهایی که دیگر بازیگران را صریحاً مجبور به عدم همکاری با رقبای بازیگر مسلط نکرده و بهعنوانمثال با ارائه امتیازهایی خاص آنها را به این سمت سوق دهد نیز میشود. بهعنوانمثال اخیراً شرکت یونیلور (که در بازار ایران نیز با برندهایی نظیر لوکس، سیگنال و کلییر حضور دارد) به دلیل عقد قراردادهای انحصاری برند بستنیاش در ایتالیا محکوم به پرداخت جریمهای ۶۰ میلیون یورویی شد؛ قراردادهایی که در آن این برند بستنی که در جایگاه مسلط در بازار بستنی ایتالیا قرار داشت، به سوپرمارکتها در ازای عرضه انحصاری بستنی خود و عدم همکاری با دیگر برندهای بستنی تخفیفها و امتیازات ویژهای اعطا میکرد.
پرونده مایکروسافت و قراردادهای انحصاری در اقتصاد دیجیتال آمریکا
پرونده وزارت دادگستری آمریکا (DoJ) علیه مایکروسافت در زمینه تلاش این شرکت برای ایجاد انحصار در بازار مرورگرهای اینترنت یکی از برجستهترین پروندههای ضدانحصاری تاریخ اقتصاد دیجیتال است. در این پرونده که در سال ۲۰۰۱ با شکست مایکروسافت به اتمام رسید، یکی از اتهامهای وارده به این شرکت قراردادهای انحصاری مایکروسافت با سازندگان کامپیوتر برای پیشنصب انحصاری و همچنین با ارائهدهندگان خدمات اینترنت (ISP) برای تبلیغ و ترویج انحصاری اینترنت اکسپلورر بود. شکست مایکروسافت در این پرونده زمینهساز ایجاد رقابت در بازار مرورگرهای اینترنت و پدیدآمدن رقبایی نظیر فایرفاکس و سپس گوگل کروم شد.
در حال حاضر نیز دو پرونده ضدانحصاری برجسته در آمریکا، علیه شرکتهای گوگل و ویزا (که احتمالاً آن را کارتهای اعتباریاش میشناسید) در جریان است. در پرونده نخست که در ماههای اخیر نخستین رأی آن با محکومکردن گوگل صادر شد، گوگل به دلیل عقد قراردادهای انحصاری با مرورگرها و اپل برای قرارگرفتن گوگل بهعنوان موتور جستوجوی پیشفرض متهم شده است. در پرونده دوم نیز شرکت ویزا به دلیل سوقدادن بانکها و فروشندگان (استفادهکنندگان از کارتخوانها و درگاههای ویزا) با مجموعهای از مشوقها و جریمههای به انجام بیش از ۹۰ درصد تراکنشهای به واسطه ویزا، به انجام رفتار ضدرقابتی متهم شده است.
چین و معضل دیرین قراردادهای انحصاری در بازارهای پلتفرمی
اقتصاد دیجیتال چین نیز بهمانند اقتصاد دیجیتال ایران از مدتها پیش با معضل استفاده پلتفرمهای دیجیتال بزرگ از قراردادهای انحصاری درگیر بوده است. ناظر به توسعه قابلتوجه اقتصاد دیجیتال چین، قراردادهای انحصاری مورداستفاده پلتفرمهای چینی بعضاً شامل رفتارهایی بهمراتب پیچیدهتر از منع صریح بازیگران از همکاری با پلتفرمهای رقیب در قالب قراردادهای حقوقی بوده و بعضاً شامل تفاهمهای غیررسمی یا حتی بعضاً ناگفته است؛ بهعنوانمثال ممکن است شما بهعنوان یک فروشگاه، بهمحض شروع همکاری با یک پلتفرم رقیب، شاهد کاهش تعداد مشتریان خود به دلیل پایینتر قرارگرفتن در نتایج فهرستهای جستوجوی یک پلتفرم مسلط باشید.
در چنین شرایطی پس از دستوپنجه نرم کردن با این رفتارهای انحصارگرانه پلتفرمهای مسلط و انجامشدن چندین شکایت ضدانحصاری از پلتفرمهای برجسته نظیر علیبابا توسط دیگر پلتفرمهای چینی نظیر JD، دولت چین تصمیم گرفت تا با این مسئله برخوردی قاطع داشته باشد.
پس از ورود مستقیم نهاد تنظیمگر رقابت چین، دو پرونده ضدرقابتی برجسته برای علیبابا در سال ۲۰۲۰ و همچنین یکی دیگر از پلتفرمهای برجسته چینی یعنی Meituan در سال ۲۰۲۱ تشکیل شد. این دو پرونده در مدتزمانی کوتاه منجر به جریمههای سنگین و بیسابقه ۲.۸ میلیاردی (۴ درصد از گردش مالی علیبابا) و ۵۳۰ میلیوندلاری (۳ درصد از گردش مالی Meituan) شدند. همچنین دولت چین با صدور یک دستورالعمل جدید ضدانحصاری برای بازارهای پلتفرمی هر گونه قرارداد انحصاری رسمی یا غیررسمی که با ابزارهای تشویقی یا تنبیهی بازیگران را از همکاری با رقبای پلتفرمهای مسلط بازمیدارد، ممنوع و ضدرقابتی اعلام کرد.
جمعبندی و درسهایی برای ایران
در حال حاضر چندین پرونده ضدانحصاری مطرح مرتبط با قراردادهای انحصاری پلتفرمهای مسلط بر روی میز شورای رقابت، نهاد ناظر و تنظیمگر رقابت ایران قرار دارد. پیشتر و در سال ۱۳۹۸، شورای رقابت در پرونده شکایت چیلیوری از اسنپفود عقد قراردادهای انحصاری در این بازار را محکوم کرد؛ اما متأسفانه به دلیل تأخیر در فرایند تصمیمگیری، پیش از صدور رأی نهایی چیلیوری از بازار کنار رفته و این بازار به وضعیتی تقریباً انحصاری درآمده بود. حال بایستی دید که آیا شورای رقابت میتواند با بهرهگرفتن از تجربه پیشین خود و همچنین تجربه دیگر کشورها، خصوصاً چین که با معضلی مشابه مواجه بوده است، بهره گرفته و با تسریع فرایند رسیدگی و ارائه تفسیری بهروز از قانون، به ایجاد رقابت در بازارهای دیجیتال ایران کمک کند یا خیر.
حمیدرضا عظیمینیا؛ کارشناس ارشد تیم اقتصادی مرکز مطالعات توسعه و رقابت
از سال ۱۳۸۰ تا ۱۴۰۲، رشد سالانه نقدینگی به صورت متوسط ۲۷درصد و تورم سالانه به صورت متوسط ۲۰درصد بوده است. چه چیزی فاصله تورم و رشد نقدینگی را در این بازه توضیح میدهد؟ در گام اول باید توجه کرد که بر مبنای رابطه مقداری پول (MV=PY) حجم پول متناسب با تولید اسمی (مجموع افزایش تولید حقیقی و افزایش سطح عمومی قیمتها) است. از اینرو باید به جای مقایسه رشد بلندمدت نقدینگی با تورم، آن را با رشد بلندمدت تولید اسمی مقایسه کرد.
رشد سالانه تولید اسمی در سالهای ۱۳۸۰ تا ۱۴۰۲ به صورت متوسط ۲۵درصد بوده است. در نظر داشتن رشد تولید اسمی به جای تورم فاصله را کم کرد، اما همچنان فاصله رشد سالانه ۲درصد زیاد است. عقبماندگی همیشگی تولید اسمی از نقدینگی موجب شده است تا نقدینگی در سال ۱۴۰۲ حدود ۲۴۵برابر سال ۱۳۸۰ باشد، درحالی که تولید اسمی سال ۱۴۰۲ حدود ۱۷۵برابر سال ۱۳۸۰ شده است. چه چیزی موجب عقبماندگی همیشگی رشد تولید اسمی نسبت به نقدینگی شده است؟ این یادداشت در ادامه واژگان پول و نقدینگی را مبتنی بر تعریف بانک مرکزی استفاده میکند. در این چارچوب پول برابر با جمع اسکناس در جریان و حسابهای جاری است. نقدینگی نیز برابر با مجموع پول، حسابهای کوتاهمدت، بلندمدت و قرضالحسنه بانکی به همراه یکجز حسابهای متفرقه (که در اغلب سالها بخش کمی از نقدینگی را تشکیل میدهد) است.
علاوه بر این تولید اسمی در این متن معادل تولید ناخالص داخلی به قیمت جاری با سال پایه ۱۳۹۵ بانکمرکزی در نظر گرفته شده است. در تصویر ۱تولید اسمی برابر با تولید ناخالص داخلی به قیمت جاری با سال پایه ۱۳۹۵ بانک مرکزی در نظر گرفته شده است. برای شاخص قیمت مصرفکننده نیز از شاخص قیمت مصرفکننده شهری با سال پایه ۱۳۹۵ مرکز آمار ایران استفاده شده است. تصویر «یک» نشاندهنده روند بلندمدت پول، نقدینگی، تولید اسمی و شاخص قیمت مصرفکننده (شهری مرکز آمار ایران) است. در این تصویر میبینیم نقدینگی در سال ۱۴۰۲ نسبت به سال ۱۳۸۰ حدود ۲۴۵برابر شده، در حالی که تولید اسمی اقتصاد در این بازه ۱۷۵برابر و شاخص قیمت مصرفکننده ۷۲برابر شده است. حجم پول نیز در این بازه ۱۳۳برابر شده است. تفاوت رشد بلندمدت نقدینگی و تولید اسمی در دو دهه گذشته از کاهش سرعت گردش نقدینگی (که عملا حاصل تقسیم تولید اسمی بر حجم نقدینگی است) حکایت دارد.

باید توجه داشت که تغییرات سرعت گردش نقدینگی روی دیگر تفاوت رشد بلندمدت نقدینگی و تولید اسمی است، از اینرو برای چرایی تفاوت رشد بلندمدت نقدینگی و تولید اسمی نمیتوان گفت که سرعت گردش نقدینگی کاهش پیدا کرده، زیرا سرعت گردش نقدینگی از تقسیم تولید اسمی به نقدینگی بهدست میآید و در عمل همان واقعیت را در عنوانی متفاوت بیان میکند. با این حال توجه به سرعت گردش نقدینگی به ما کمک میکند تا دلیل این پدیده در 20سال اخیر را بفهمیم. در تصویر 2 سرعت گردش پول (نقدینگی) از تقسیم تولید ناخالص داخلی اسمی بر حجم پول (نقدینگی) محاسبه میشود (این نمودار براساس شاخصهای بانک مرکزی محاسبه شده است).

تصویر «۲» نشانگر سرعت گردش نقدینگی و پول در سالهای ۱۳۶۰ تا ۱۴۰۲ است. بر مبنای این تصویر سرعت گردش پول (خط آبی در محور سمت چپ) در دهه ۶۰ کمتر از ۴ بوده و از انتهای دهه ۶۰ روند افزایشی را تا میانه دهه 90 طی میکند. سرعت گردش نقدینگی (خطچین سبز در محور سمت راست) نیز مانند سرعت گردش پول روند صعودی را از انتهای دهه ۶۰ شروع میکند و از ارقام نزدیک 1.5 در دهه ۶۰ به ارقام نزدیک 2.5 در ابتدای دهه ۸۰ میرسد.
با این حال از ابتدای دهه ۸۰ روندی نزولی را آغاز کرده و تا سال ۹۹ به رقم 1.1 کاهش مییابد، هرچند پس از سال ۹۹ روند صعودی مجدد را آغاز کرده و در سال ۱۴۰۲ به 1.8 رسیده است. افزایش سرعت گردش پول در سالهای دهه 60 تا 80 نتیجه این بوده که مردم (بهنسبت افزایش تولید اسمی) پول کمتری نگهداری کردهاند. این امر میتواند ناشی از افزایش هزینه-فرصت نگهداری پول نقد باشد. از ابتدای دهه ۷۰ نرخ بهره سپردههای بلندمدت و کوتاهمدت بانکهای دولتی افزایش یافت (تصویر 3). این نکته در کنار دیگر خدمات نظام بانکی موجب شد که تمایل مردم به نگهداری پول (اسکناس و حساب جاری) کمتر شود و بخش بیشتری از دارایی آنها به سپرده کوتاهمدت و بلندمدت در بانکها تبدیل شود. در تصویر 3 باید توجه داشت که این داده عملا سقف مصوب نرخ بهره پرداختی حسابهای بلندمدت و کوتاهمدت بانکهای دولتی را نشان میدهد و نرخ بهره پرداختی بانکهای خصوصی یا طرحهای سپردهپذیری ویژه (همچون گواهی سپرده ۳۰درصدی سال ۱۴۰۲) میتواند بیش از این سقف باشد. با این حال این نرخها نمایانگر روند هزینه-فرصت نگهداری پول (حساب جاری و اسکناس) هستند

از ابتدای دهه ۸۰ سرعت گردش نقدینگی روندی نزولی را طی کرده است که نشان میدهد مردم به ازای هر واحد تولید اسمی، مقادیر بیشتری از نقدینگی را در حسابهای بانکی خود نگهداری میکنند. این امر ناشی از افزایش اقبال مردم به حسابهای بلندمدت بوده است. تصویر «۴» نشان میدهد که سهم حسابهای بلندمدت از نقدینگی در چهاردهه گذشته روندی افزایشی را پیموده است. در حالی که سهم حسابهای بلندمدت از نقدینگی در سال ۱۳۶۳ حدود ۷درصد بوده، این سهم در سال ۱۳۸۰ به ۲۳درصد و در سال ۱۴۰۲ به بیش از ۴۲درصد رسیده است. تصویر «۵» نشاندهنده رشد نقدینگی و سهم هریک از اجزای نقدینگی در رشد آن است. این شکل نیز نشان میدهد که تا دهه ۸۰، پول سهم غالب را در رشد نقدینگی داشته که البته به دلیل اینکه بیش از ۵۰درصد از نقدینگی از پول تشکیل میشده، طبیعی بوده است. با این حال به مرور زمان با پررنگ شدن نقش حسابهای بلندمدت، از دهه ۸۰ نقش پول در رشد نقدینگی کمرنگ و نقش حسابهای بلندمدت و کوتاهمدت در رشد نقدینگی پررنگ شده است. با وجود اینکه رشد نقدینگی در ۴۰سال گذشته معمولا حول ۳۰درصد نوسان داشته، اما در هر دوره سهم اجزای آن یکسان نبوده است.


در دهههای ۶۰ و ۷۰ رشد پول نقش بیشتری در رشد نقدینگی داشته، اما در دهههای ۸۰ و ۹۰ نقش مسلط با رشد حسابهای بلندمدت بوده است. چرا در دهه ۸۰ سهم حسابهای بلندمدت پررنگ شد؟ یک فرضیه گسترش بانکداری خصوصی در دهه ۸۰ و ارائه نرخ بهرههای بالاتر برای حسابهای بلندمدت است. در دهههای ۶۰ و ۷۰ حساب بلندمدت بانک دولتی تنها گزینه مردم برای نگهداری دارایی بود که قدرت نقدپذیری زیادی داشته باشد. دیگر گزینههای نگهداری دارایی همچون ارز، طلا و مسکن یا با معضل نقدپذیری مواجه بودند یا امنیت کمتری نسبت به نگهداری سپرده داشتند. بانکداری خصوصی در دهه ۸۰ قاعده بازی را عوض کرد و گزینه جدیدی روی میز مردم گذاشت. حسابهای بلندمدت بانکهای خصوصی سودهای بالاتری نسبت به حساب بلندمدت بانکهای دولتی داشتند، از اینرو بانکهای خصوصی توانستند حساب بلندمدت را به گزینهای مقبول برای سرمایهگذاری تبدیل کنند.
باید توجه داشت که در دهه 80 و بخش زیادی از دهه 90 صندوقهای درآمد ثابت، اوراق دولتی و صندوقهای سرمایهگذاری مشترک گزینه جدی برای بسیاری از مردم به حساب نمیآمدند. از اینرو حسابهای بلندمدت بانکی در این دوره گزینهای بیرقیب برای جذب سپردههای مردم بودند. با توجه به مطالب پیشگفته، مشخص میشود که بخش قابلتوجهی از رشد نقدینگی در سالهای 1380 تا 1402 ناشی از رشد حسابهای بلندمدت بوده و این حسابها نسبت به دیگر اجزای نقدینگی نقدپذیری کمتری دارند و کمتر مورد مبادله قرار میگیرند. از اینرو شاهد هستیم که در سالهای 1380 تا 1402 روند سرعت گردش نقدینگی کاهشی بوده که این امر در فاصله رشد نقدینگی و تولید اسمی، خود را نمایان میکند.
احمدرضا خلعتبری – پژوهشگر
سابقه تصویب قوانین مربوط به تنظیمگری رقابت در دنیا به بیش از صدسال میرسد؛ اما چند دهه اخیر را باید سالهای رشد و همهگیری قوانین رقابت دانست. تا سال 1990 تنها 16 کشور درحالتوسعه قوانین مربوط به تنظیمگری رقابت را تصویب کرده بودند، در حالی که این تعداد با افزایش تجارت جهانی و درک اهمیت رقابت و جلوگیری از رویههای ضدرقابتی در اوایل به بیش از 60 کشور رسید. عددی که اکنون به بیش از 125 کشور رسیده است.
در واقع تصویب قانون رقابت را باید یکی از قدمهای اقتصادی مهم در حرکت بازارهای داخلی کشورها به سمت اقتصاد رقابتی و اقتصاد بازار دانست. اما تجربه نشان داده است که صرف تصویب این قوانین نتوانسته است در بسیاری از کشورهای دنیا به بهبود وضعیت رقابت در اقتصاد کشورها کمکی کند. در واقع تصویب و اعمال قوانین ضد انحصار را باید شرط لازم و نه کافی برای دستیابی به یک وضعیت رقابتی در بازار دانست.
بسیاری از کشورهای درحالتوسعه که به تصویب این قوانین اقدام کردهاند، از شرایط بسیار بد اقتصادی و سیاسی رنج میبرند. در بسیاری از آنها دولت سهم قابلتوجهی از اقتصاد را دارا بوده و به دنبال حفظ موقعیت خود در بازارهای کشور است. در بسیاری از آنها عدم استقلال نهاد قضایی امکان اعمال مؤثر بسیاری از قوانین از جمله قوانین رقابت را غیرممکن کرده است.
در این نوشته سعی خواهیم کرد تا با بررسی برخی پیشنیازها و موانع دستیابی به یک بازار رقابتی، به تصویری اجمالی از شرایط موردنیاز برای دستیابی به یک رژیم حقوقی کارا در تنظیمگری رقابت دست پیدا کنیم.

موانع اعمال قوانین رقابتی
1. محدودیت منابع
معمولاً اصلیترین نمونههای کمبود منابع را باید در دو سطح کلی در کشورهای درحالتوسعه جست و جو کرد. نخست محدودیت منابع مالی نهادهای تنظیمگر رقابت، سپس محدودیت نیروهای متخصص در حوزههای حقوق و اقتصاد رقابت در نهادهای تنظیمگر و نهادهای قضایی مربوط به آن. معمولاً شرکتهایی که به اعمال رویههای ضدرقابتی میپردازند، از قدرت اقتصادی بسیار بالایی برخوردار بوده و این امکان را دارند تا با هزینه زیاد نیروهای متخصصی در حوزه رقابت که توانایی توجیه مناسب رویههای ضدرقابتی دارند را به کار گیرند. در نقطه مقابل نهادهای تنظیمگر رقابت با بودجه پایین نهتنها توانایی مقابله با این شرایط را ندارند، بلکه در جذب نیروهای متخصص این حوزه نیز عملاً مغلوب بازیگران انحصارگر بازار شده و امکان مقابله با شرایط و رویههای ضدرقابتی در بازار را از دست میدهند.

2. پیشزمینه سیاسی و حقوقی نامتناسب
یک مانع بسیار مهم در دستیابی به قوانین متناسب رقابتی را باید محیط سیاسی – حقوقی کشورهای درحالتوسعه دانست. در بسیاری از کشورهای درحالتوسعه حاکمیت قانون هنوز به درستی اعمال نمیشود. معمولاً در کشورهای درحالتوسعه شرایط سیاسی و اقتصادی به گونهای است که برخی گروههای ذینفوذ منافع اقتصادی ریشهداری دارند و در مقابل نهادهای تنظیمگر رقابت بهگونهای مؤثر مقاومت خواهند کرد. این شرایط بدون شک باعث ناامیدی و عدم اطمینان اشخاص فعال در بازار خواهد شد.
در بسیاری از قوانین رقابت در دنیا، قانونگذاران سعی میکنند با اعطای استقلال مناسب به نهاد تنظیمگر رقابت، این نهادها را از اثرگذاری ذینفعان در دولت و بازار مصون دارند، اما باید به این نکته توجه کرد که معمولاً نهادهای تنظیمگر رقابت بدون حمایت سیاسی کافی امکان اعمال نظرات و ضمانت اجراهای خود را نخواهند داشت. ازاینرو اعطای استقلال نهادی و مالی در متن قانون به میزان کافی اثرگذار نخواهد بود.
3. نبود فرهنگ رقابت در اقتصاد
اعتقاد به اثرگذاری مثبت رقابت در بازار یکی از پیشزمینههای اصلی اثرگذاری رژیمهای حقوقی رقابت در کشورهای مختلف است. بسیاری از کشورهای دنیا ساختار بازار آزاد را قبول نداشته و به تبع آن به وجود رقابت بهعنوان یک عنصر اساسی برای افزایش رفاه مصرفکننده نیز اعتقادی ندارند. برای مثال در ساختار کنونی اقتصاد ایران، نهادهای بسیاری – مانند سازمان تعزیرات – وجود دارند که بر اساس اقتصاد سوسیالیستی بنا نهاده شدهاند. وجود این نهادها و نگاه ریشهدار میتواند در نگاه قضات نیز اثرگذار بوده و میل قضات به صدور آرایی که ماهیت ضدرقابتی دارند نیز بیشتر شود. وجود چنین ساختار نهادی و فرهنگی بدون شک امکان وجود یک نظام رقابتی موفق را به میزان قابلتوجهی کاهش خواهد داد. از سوی دیگر باید توجه کرد که اگر در یک ساختار مردم بهعنوان ذینفعان اصلی رقابت در بازار به این مسئله اعتقاد داشته باشند، میتوانند حمایتهای بسیار مؤثری از نهاد رقابت را ترتیب داده و هزینه ایستادگی در مقابل تصمیمات نهاد تنظیمگر رقابت را افزایش دهند.
ازاینرو شکی نیست که یکی از الزامات موفقیت نهادهای رقابت در هر کشوری، وجود اعتقاد به رقابت در بازار و اثر مثبت آن برای اقتصاد و شهروندان است. ازاینرو تلاش نهادهای تنظیمگر بر ترویج فرهنگ و دانش رقابت در میان مردم میتواند اثر بسیار مثبتی بر کارایی رژیم حقوقی رقابت در هر کشور داشته باشد.
4. بازارهای توسعه نیافته
در بسیاری از کشورهای جهان، آنچه که یکی از موانع جدی در مقابل رشد بازار آزاد و رقابت، ساختار نهادی عقبمانده اقتصادی در آن کشورهاست. برای مثال میتوان به موارد زیر اشاره کرد:
• ضعف نظام حقوقی در حفظ مالکیت: یکی از اصلیترین پیشنیازهای وجود یک بازار واقعی، وجود یک نظام حقوقی است که از مالکیت افراد در مقابل دولت و دیگر اشخاص بهصورت مناسبی حمایت کند.
• سهم بسیار گسترده دولت از اقتصاد: هر میزان که سهم دولت از اقتصاد یک کشور بیشتر باشد، امکان وجود یک بازار آزاد واقعی کمتر خواهد بود؛ زیرا دولتها در بسیاری از موارد انگیزههایی غیر از انگیزه کسب سود اقتصادی برای کارهای خود خواهند داشت.

5. استثنائات قوانین رقابت: در بسیاری از قوانین رقابت، مانند کلمبیا و ونزوئلا باتوجهبه اهمیت خاص بخشهای اقتصادی مختلف در هر کشور، بخشی از صنایع و بازارهای آن کشور از شمول قانون رقابت خارج شده و معافیتهای خاصی را دارا میشوند. ازآنجاکه در بسیاری از این موارد آن بخش خاص اقتصادی برای دولتها اهمیت بسیار زیادی داشته و سهم قابلتوجهی از اقتصاد کشور را نیز شامل میشوند، عملاً اثرگذاری قوانین مربوط به تنظیمگری رقابت را به حداقل میرسانند.
راهکارها
همانطور که در بخش پیشین ذکر شد، موانع گسترش رقابت در نظامهای حقوقی مختلف، طیف وسیعی از محدودیتها اعم از سیاسی، حقوقی و اقتصادی را شامل میشود. ازاینرو بدون شک راهکارهای هر کدام از این مسائل نیز شامل موارد مختلف و متفاوتی خواهد شد. اما در این میان میتوان برخی از راهکارها را بهصورت خاص بر شمرد. از جمله:
1. ایجاد تفاهم سیاسی: در موارد بسیاری ایجاد تفاهم سیاسی منجر به دستیابی به موفقیتهای قابلتوجهی برای رژیمهای رقابتی شده است. برای مثال همگرایی با گروههای طرفدار دموکراسی و افزایش سطح دموکراسی در کشورها، ازآنجاییکه منجر به افزایش مشارکت مردم بهعنوان ذینفع این قوانین رقابت میشود، میتواند اثر بسیار مثبتی بر اثرگذاری رقابت در کشورهای مختلف داشته باشد. درعینحال، در ساختارهای اقتصادی مختلف، نهادهای دیگر مانند سازمانهای حمایت از مصرفکننده یا اتحادیههای کارگری نیز میتوانند بهعنوان متحدان خوبی برای نهاد تنظیمگر رقابت ایفای نقش کنند.
2. همکاریهای بینالمللی: ازآنجاییکه وجود یک نظام رقابتی کارا میتواند بهعنوان یک پیشزمینه برای جذب سرمایهگذاریهای خارجی عمل کند، در موارد بسیاری همکاریهای منطقهای و بینالمللی میتواند کشورها را به افزایش حمایت از رقابت در بازارهای داخلی خود تشویق کند.
همچنین سازمانهایی مانند کنفرانس تجارت و توسعه ملل متحد ، سازمان همکاری اقتصادی و توسعه ، و شبکه رقابت بینالمللی ، منابع و دانش موردنیاز را در مورد مسائل اجرایی در اختیار نهادهای تنظیمگر رقابت قرار میدهند. دو سازمان نخست دارای کارگروههایی هستند که بر جنبههای مختلف قانون رقابت و اجرای آن متمرکز شدهاند. سازمان سوم، یک شبکه مجازی از نهادهای تنظیمگر رقابت است که در سال 2001 با هدف ارتقای همگرایی بین قوانین رقابت ملی و شیوههای اجرایی آن تأسیس شد. این سازمانها با انتقال دانش وتجربه به کشورهایی با رژیم رقابتی ضعیفتر کمک کرده و سعی میکنند برخی خلاهای این نهادها را پر کنند.
اما نمونه اصلی همکاری بینالمللی که البته جایگاه خاص خود را در میان سازمانهای بینالمللی دارد را باید اتحادیه اروپا دانست. این سازمان با تصویب قوانین مربوط به رقابت و دارابودن نهاد تنظیمگر رقابت بسیار توانمند نهتنها به کشورهای عضو خود، بلکه به تمامی حوزههای قضایی دنیا خدمات بسیار ارزشمندی را ارائه کرده است.
3. ایجاد استقلال واقعی: همانطور که پیشتر ذکر شد، استقلال نهاد رقابت از بازار و دولت یکی از پیشزمینههای اساسی برای دستیابی به یک نظام رقابتی کاراست. اما آنچه که میتواند در عمل منجر به کارایی هرچه بیشتر نهادهای رقابت شود، وجود یک استقلال واقعی به معنای اعتقاد عملی دولت و بازار به حفظ رقابت در بازار است. از سوی دیگر نیز قوانین استقلال بخش به نهاد تنظیمگر رقابت زمانی کارا خواهند بود که در آن کشور حاکمیت قانون به معنای واقعی وجود داشته باشد. در واقع آنها باید مدلی از استقلال که ایونز آن را خودمختاری نهادین مینامد دارا باشند.
نتیجهگیری
بدون شک تصویب قوانین صیانت از رقابت یکی از اصلیترین ابزارهای دستیابی به یک نظام اقتصادی کارا و عادلانه است. بااینحال، تجربه نشان داده است که صرف تصویب این قوانین نمیتواند بهتنهایی به بهبود وضعیت رقابت در بازارهای کشورهای درحالتوسعه کمک کند. برای دستیابی به شرایط مطلوب رقابتی در بازار، توجه به پیشنیازها و موانع اقتصادی، حقوقی و سیاسی ضروری است. از جمله این موانع میتوان به محدودیت منابع مالی و انسانی، نبود فرهنگ رقابت، و سهم گسترده دولت در اقتصاد اشاره کرد.
برای ایجاد یک نظام رقابتی مؤثر، باید علاوه بر تصویب قوانین مناسب، به ایجاد استقلال واقعی نهادهای تنظیمگر رقابت، ترویج فرهنگ رقابت، و همکاریهای بینالمللی نیز توجه شود. تنها در این صورت است که میتوان انتظار داشت نظامهای حقوقی و اقتصادی کشورها بتوانند به یک بازار رقابتی سالم و پایدار دست یابند.
محمدحسین مخصوصی، پژوهشگر و تحلیلگر داده در حوزه استراتژی و قیمتگذاری
توسعه اینترنت پهنباند در ایران از دهه ۸۰ و با توسعه تکنولوژی DSL بر بستر زیرساخت سیم مسی آغاز شد. زیرساختی که در مالکیت و مدیریت شرکت مخابرات ایران بود. اپراتورهای اینترنت ثابت در حالیکه تحت پروانه موسوم به PAP به خردهفروشی اینترنت ثابت بر بستر زیرساخت شرکت مخابرات میپرداختند که دارنده و عمدهفروش زیرساخت یعنی مخابرات، خود بازیگر جدی عرضه اینترنت در لایه خردهفروشی بود. پس از آن تفکیک شبکه مخابراتی کشور به دو لایه، تاسیس شرکت ارتباطات زیرساخت و واگذاری پر حرف و حدیث شرکت مخابرات موجب شد که یک انحصارگر دولتی به دو انحصارگر دولتی و شبهدولتی یعنی شرکت ارتباطات زیرساخت در لایه کلان شبکه و شرکت مخابرات ایران در لایه دسترسی شهری و روستایی تبدیل شود. در طول دهه ۹۰، شرکت تنظیم مقررات و ارتباطات رادیویی به عنوان تنظیمگر تخصصی این حوزه و شورای رقابت به عنوان تنظیمگر رقابت کشور، مصوبات گوناگونی برای بهبود رقابت، کنترل رفتار انحصاری شرکت مخابرات با هدف توسعه کمی و کیفی اینترنت ثابت داشتند. اما در عمل بهبود چندانی در اینترنت ثابت رخ نداد و مشکلات میان اپراتورهای ثابت و شرکت مخابرات کم و بیش ادامه یافت. حتی با اعطای پروانه جدید موسوم به FCP از سال ۹۴ که به اپراتورها امکان توسعه و بهرهبرداری از زیرساخت جدید را میداد، تغییر چشمگیری روی نداد.
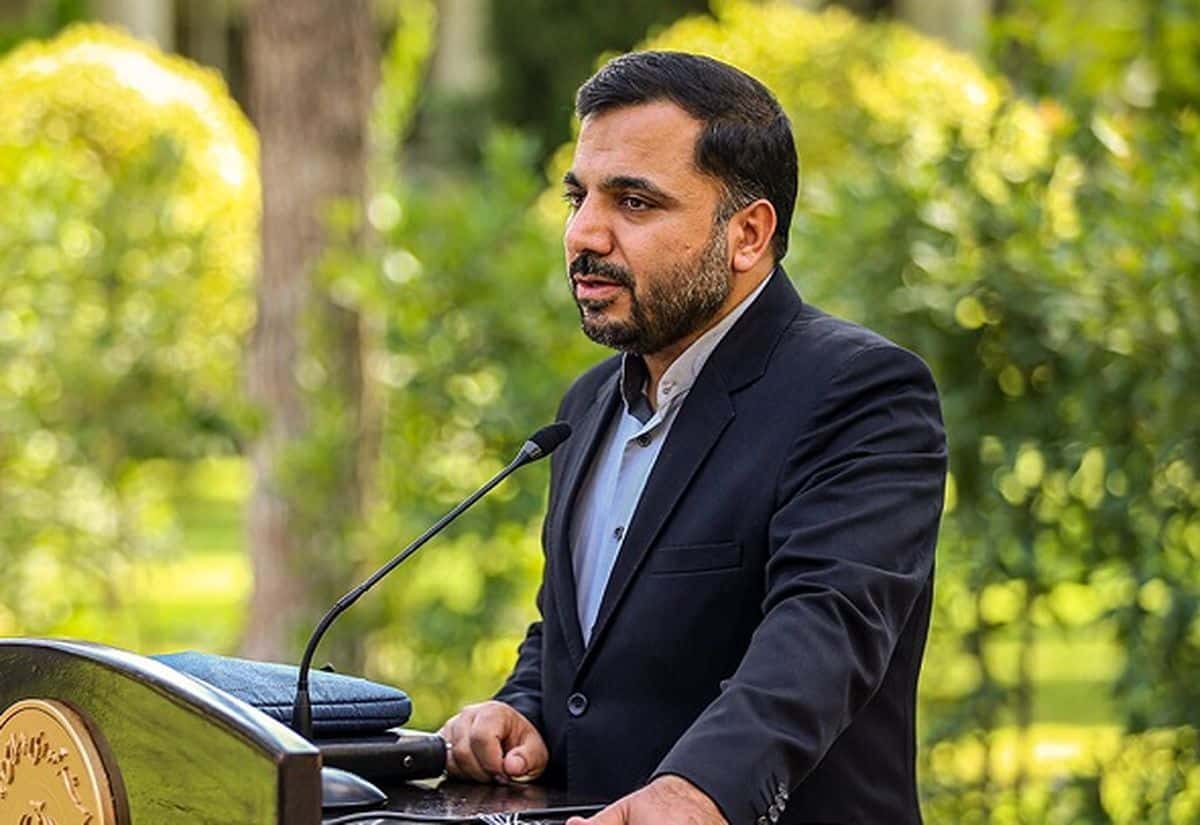
طرح ملی فیبر نوری منازل و کسبوکارها یکی از مهمترین برنامههای وزارت ارتباطات و فناوری اطلاعات در دو سال گذشته برای استفاده از ظرفیت همه اپراتورها برای توسعه فیبر نوری بوده است. هدف این طرح ایجاد پوشش و امکان دسترسی به زیرساخت فیبر نوری برای ۲۰ میلیون خانوار تا پایان دولت سیزدهم است. با امضای تفاهمنامه ۹ اپراتور با سازمان تنظیم در اردیبهشت ۱۴۰۱، پروژه توسعه فیبر نوری وارد مرحله اجرایی شد. در یک سال و نیم گذشته، توسعه فیبر نوری با شدت و ضعف در استانهای مختلف پیگیری شده است و در این مدت اپراتورهای دیگری هم به طرح پیوستند که آخرین آن با پیوستن مخابرات و همراه اول اتفاق افتاد. با وجود پیشرفت ۲۶ درصدی این پروژه و تحت پوشش قرار دادن بیش از ۵ میلیون خانوار ، همچنان ابهامات و تردیدهایی درباره موفقیت طرح در شهرهای بزرگ، میزان استقبال مشترکین و وضعیت رقابت و انحصار در زیرساخت جدید مطرح است. در این نوشتار به بررسی دقیقتر جزئیات طرح و فرصتها و چالشهای پیشرو میپردازیم.
بدهبستان پوشش و ضریب نفوذ
به صورت کلی تنظیمگری میتواند اثرات متفاوتی بر توسعه زیرساخت یک تکنولوژی اینترنت داشته باشد. یک نظام قیمتی میتواند انگیزه اپراتورها برای توسعه زیرساخت در یک منطقه جدید را افزایش داده و منجر به افزایش پوشش شود در حالیکه نظام قیمتی دیگری منجر به جذب مشتری در زیرساخت کنونی اپراتور یا همان افزایش ضریب نفوذ شود. ادبیات این حوزه یک بدهبستان میان پوشش و ضریب نفوذ را مطرح میکند. برای مثال قیمتگذاری سختگیرانه منجر به کاهش انگیزه اپراتور برای سرمایهگذاری در مناطق جدید ميشود ولی از سوی دیگر با کاهش هزینه، انگیزه اتصال مشتریان و مهاجرت آنها از تکنولوژیهای قدیمیتر را افزایش میدهد. اصلیترین حمایت پروژه فیبرنوری منازل و کسبوکارها از محل بخشودگی حق السهم دولت از درآمد اپراتورها و در سه پله متفاوت برای کلانشهرها، مراکز استان و دیگر شهرها بوده است. بر مبنای مصوبه ۳ جلسه ۳۲۹ کمسیون تنظیم مقررات که اصول کلی حمایت از توسعه فیبر را مشخص کرده، قیمت در سطح خردهفروشی فیبر نوری تا پایان سال ۱۴۱۰ تابع بازار بوده و تعرفهگذاری وجود ندارد. پس حمایتهایی که تاکنون صورت گرفته در سمت عرضه (اپراتورها) و در جهت افزایش پوشش بوده است و توانسته با تقسیم شهرهای کشور و ایجاد تعهد و تشویق برای اپراتورها به پوشش بالای ۵ میلیون خانوار برسد اما ضریب نفوذ که بیشتر متناظر به طرف تقاضاست پایین است و به ۴۸۰ هزار خانوار رسیده است. (که بخشی از آن هم مربوط به مشترکین فیبر مخابرات است که قبل از اجرای پروژه هم حضور داشته اند) تعریف مشوقهایی برای مصرفکننده در سمت تقاضا میتواند به افزایش ضریب نفوذ کمک کند. اگر چه این مشوقها باید به نحوی توزیع شود که مکمل مشوقها و طرحهای بازاریابی اپراتورها و نه جانشین آنها باشد و موجب بهبود رقابت شود.
اهمیت ناهمگنیها در مقرراتگذاری و حمایت
ناهمگنی میان مشتریان و مناطق نکته مهم دیگری که باید مورد توجه قرار گیرد. تراکم جمعیتی، وضعیت اقتصادی و چشمانداز مصرف اینترنت هر منطقه بر سرمایهگذاری اپراتور و بازگشت سرمایه آن موثر است. هر چه تراکم جمعیتی بیشتر باشد، هزینه توسعه زیرساخت بر تعداد بیشتری از مشتریان بالقوه تقسیم میشود. تراکم بالاتر، هزینه حاشیهای اتصال هر مشتری را هم تا حدی کاهش میدهد. همچنین هر چه رفاه و پویایی اقتصادی یک منطقه بیشتر باشد، احتمال تبدیلشدن مشتریان بالقوه به بالفعل و مصرف هر مشترک بیشتر میشود. به نظر میرسد در مصوبات کمسیون تنظیم مقررات توجه چندانی به این جزئیات نشده است. تعرفههای عبور زمینی و هوایی فیبر نوری در سه سطح کلانشهرها، مراکز استانها و دیگر شهرها و به صورت یک عدد ثابت به ازای هر متر مشخص شده است. برای مثال در مصوبه ۲ جلسه ۳۴۴ که بازنگری مصوبه عبور زمینی است، تعرفه در سه پله کلانشهرها (غیر از تهران)، مراکز استانها و سایر شهرها به ترتیب ۱۵۰، ۱۰۰ و ۵۰ هزار تومان به ازای هر متر تعیین شده است. مشابه قسمت قبل تعیین چنین تعرفهای فارغ از تفاوت ارزش مناطق، تراکم جمعیتی، وضعیت کنونی استفاده از اینترنت و تغییر تورم در طی زمان، انگیزه شهرداریها برای همکاری را کاهش میدهد. همانگونه که تجربه اجرای طرح تا اینجا نشان داده معمولا اپراتورها به قراردادهای سنگینتری با شهرداریها تن میدهند. این مسئله در تهران حتی به اعطای پروانه بهرهبرداری زیرساخت به شهرداری تهران منجر شد در حالیکه بند ۳ ماده ۳ همین مصوبه اشاره شده که دارنده پروانه میتواند بخشی از ظرفیت را به شهرداری صرفا برای نیازهای داخلی خود و بدون واگذاری به شخص ثالث واگذار کند. در حمایتها هم این مسئله به چشم میآید. یک شهر بسته به اینکه در کدام یک از سه پله قرار گرفته، مقدار مشخصی یارانه دولتی به ازای هر خانوار تحت پوشش دریافت میکند؛ در حالیکه انگیزه سرمایهگذاری اپراتور در مناطق مختلف همان شهر بسته به تراکم جمعیتی و وضعیت اقتصادی، متفاوت است. یک نظام حمایتی پیچیدهتر میتوانست به نحوی طراحی شود که با تحریک انگیزههای اپراتورها با حداقل مقدار حمایت بالاترین سرمایهگذاری را ایجاد کند. عدم توفیق پروژه در توسعه زیرساخت فیبر در شهرهای بزرگی چون تهران و اصفهان هم علاوه بر مشکل تعامل شهرداری آنها با اپراتورها میتواند از اینجا نشات گرفته باشد.
تنظیمگری بهرهبرداری شبکه فیبر
تا پیش از این که شرکت مخابرات مالک و بهرهبردار زیرساخت سیم مسی بود با وجود تعیین تعرفه عمدهفروشی و مقررات ضدانحصاری، محدودیتهای گوناگونی از سوی این شرکت برای در اختیار گذاشتن زیرساخت به دیگر اپراتورها اعمال میشد. مصوبه ۱۰۶ شورای رقابت از جمله این مقررات محدودکننده شرکت مخابرات است که بیان میکند در مناطقی که شرکتهای ندا (پروانه قبلی اپراتورها قبل از پروانه FCP) آمادگی ارائه خدمت داشته باشند، شرکت مخابرات حداکثر ۱۰ درصد باید سهم داشته باشد. یا مصوبه ۳ جلسه ۲۳۰ کمسیون تنظیم و اصلاحیه آن که شرکت مخابرات را ملزم به ایجاد سامانهای برای درخواست اپراتورها از جمله بخش خردهفروشی شرکت مخابرات میکند. و مصوبه بیت استریم (مصوبه جلسه ۲۶۰) که شرایط عمدهفروشی شبکه و تعیین تعرفه آن توسط دارنده شبکه را تعیین میکند.
طرح فیبر نوری منازل و کسبوکارها فارغ از اینکه با چه فرآیندی شهرهای کشور را میان اپراتورها تقسیم کرده است، باعث میشود که یک انحصارگر مالک تمامی زیرساخت فیبرنوری کشور نباشد و اپراتورها برای ارائه خدمات اینترنت ثابت در شهرهای مختلف کشور به یکدیگر وابسته باشند. با این وجود همچنان خطر رفتارهای ضدرقابتی وجود دارد. برای مثال اپراتورها میتوانند به صورت ضمنی تبانی کرده و بازار را به صورت جغرافیایی تقسیم کنند. در واقع هر اپراتور صرفا بر شهرهایی که مالک شبکه است متمرکز شود. این وضعیت اگر چه در کوتاهمدت فوایدی دارد و موجب بازگشت سرمایه اپراتور شود ولی در بلندمدت موجب افزایش قیمت خدمات، کاهش انگیزه ارتقای کیفیت و کاهش رفاه مصرفکننده میشود. اجرای مصوبه بیت استریم در این طرح اجباری است و حتی دارنده پروانه (بهرهبردار شبکه) ملزم شده از میکروداکتهای هفت راهه استفاده کند تا امکان اشتراک و عمدهفروشی به دیگر دارندگان پروانه وجود داشته باشد. ولی لازم است مکانیزیمهای مشخصتری برای ترغیب دارنده شبکه به عمدهفروشی به دیگر بازیگران و دوری از انحصار در لایه خردهفروشی اتخاذ شود. همچنین در بند ۱ ماده ۴ مصوبه ۳ جلسه ۳۲۹ سازمان تنظیم موظف شده که تعرفه داکت، میکروداکت و سابداکت را مورد بازبینی قرار داده و ظرف یک ماه برای تصویب به کمسیون ارائه کند. نگاهی به مصوبات کمسیون پس از گذشت دو سال، چنین تعرفهای تعیین نشده است. این تعرفه و مقرراتگذاری در عمدهفروشی شبکه باید به نحوی شفاف و دقیق صورت گیرد که از یک طرف، انگیزه سرمایهگذاری، توسعه و بهرهبرداری شبکه آسیب نبیند و از سوی دیگر رقابت در لایه خردهفروشی ایجاد شود و وضعیتی مشابه زیرساخت سیم مسی تکرار نشود. در اصلاح مصوبه ۳۳۶، شرط منع سهامداری مشترک با دیگر دارندگان پروانه حذف شده است. این تغییر احتمالا با انگیزه ورود همزمان شرکت مخابرات ایران، همراه اول و مبین نت به توسعه فیبر اضافه شده است. ولی در بلندمدت نبود چنین شرطی خطر تبانی و تقسیم جغرافیایی مناطق که در بالا اشاره شد را افزایش میدهد.
اهمیت مسئله جانشینی
میتوان این گونه ادعا کرد که در حال حاضر و نیز در سالهای پیشرو (تا پیش از فراگیری -نرخ نفوذ- قابل توجه خدمات اینترنت ماهوارهای) مهمترین رقیب فیبر نوری، اینترنت همراه است که برخی از توسعهدهندگان فیبر مثل ایرانسل وهمراه اول صاحب این شبکه گسترده هستند. مقرراتگذاری و تعرفهگذاری شبکه سیار باید در هماهنگی کامل با مقرراتگذاری و توسعه شبکه فیبر نوری باشد به نحوی که با توسعه رقابت در هر دو و افزایش کیفیت، نهایتا بیشترین رفاه را برای مصرفکننده به ارمغان بیاورد. به صورت کلی رقابت اپراتورها در دو سطح درون پلتفرمی و بین پلتفرمی تعریف میشود که رقابت میان اینترنت فیبر و اینترنت همراه از نوع بین پلتفرمی است. به نظر میرسد تنظیمگر حوزه ارتباطات در کنار ضعف در ایجاد رقابت درون پلتفرمی (که به نظر میرسد با اجرای طرح توسعه فیبر در حال بهبود است)، توجه کمتری به افزایش رقابت بین پلتفرمی – رقابت اینترنت همراه و ثابت- داشته است. بنابراین، ضروری است بسته به اولویتها و ویژگیهای مناطق مختلف کشور، مقرراتگذاری و سیاستگذاری در استفاده ترکیبی بهینه از هر دو نوع رقابت شکل گیرد، به طرزی که یکی سبب آسیب دیگری نشود.
نرگس کیانی – پژوهشگر
مقالهای از ماهنامه بانا شماره دوم
شرکت آفرینش کتاب الکترونیک فیروزان (مالک نرم افزار فیدیبو) در قراردادهای خود با ناشران، اقدام به درج یک شرط مبنی بر «منع ۳ ساله ناشران طرف قرارداد از انعقاد قرارداد با سایر پلتفرمهای دیجیتال» مینماید. در واقع فیدیبو با انعقاد قرارداد انحصاری چند ساله یا چند ماهه با ناشران، آنها را از انتشار محصولات خود در دیگر پلتفرمهای انتشار کتاب دیجیتال منع کرده و حق النشر نسخه الکترنیک را به صورت انحصاری برای خود محفوظ میدارد. این اقدام فیدیبو، به مرور میتواند منجر به کاهش ناشران فعال در دیگر پلتفرمها و در نتیجه اخلال در فعالیت و رقابت بین فعالان این حوزه از بازار شود.
در پی همین امر، طاقچه و کتابراه علیه فیدیبو به دلیل اقدام ضدرقابتی این پلتفرم یعنی «وادار کردن ناشران طرف قرارداد به استنکاف از معامله با سایر دارندگان پلتفرم کتاب دیجیتال و محدود کردن معاملات ناشران با رقبای فیدیبو»، در شورای رقابت طرح دعوا کردند.
فیدیبو در دفاعیات خود، ادعای شاکیان مبنی بر درج شرط انحصار در قراردادهای منعقده با ناشرین را پذیرفت، لیکن مدعی گردید به عنوان ناشر دیجیتال و مطابق قانون و عرف، به جهت انجام عملیات در تغییر نسخه خطی کتاب به دیجیتال و سایر اقدامات امنیتی، دارای حق مالکیت فکری است؛ لذا با استناد به حقوق مولفین و ناشران عرفأ حق دارد شرط انحصار را در قراردادهای منعقده با ناشرین در نظر بگیرد.
اعضای شورای رقابت با عنایت به محتویات پرونده و اظهارات حاضرین در جلسه به شرح ذیل مبادرت به اتخاذ تصمیم نمودند:
علیرغم دفاعیات مشتکی عنه (فیدیبو) مبنی بر برخورداری از حق مالکیت معنوی، شورای رقابت مقرر نمود که ناشر، شامل فرد، گروه یا نهادی است با مجموعهای از امکانات و اقدامات فنی و تخصصی که نسبت به نشر اثری اقدام مینماید؛ این در حالی است که طبق ادعای شاکی و پذیرش مشتکی عنه، فیدیبو اقدام خاصی را روی کتب دیجیتال انجام نمیدهد، بلکه ناشران طی قراردادی نسخه الکترونیکی کتب را به دارندگان پلتفرم واگذار نموده و پس از بارگزاری کتب دیجیتال در پلتفرمها، درآمد حاصل از فروش کتب دیجیتال بصورت درصدی مشخص بین مالکان پلتفرم و ناشران یا پدیدآورندگان اثر تقسیم میشود. همچنین فیدیبو در قراردادهای خود قید مینماید در صورت فسخ قرارداد، فیدیبو، امکان اخذ هزینه مترتب شده برای کتب بارگزاری شده در پلتفرم را دارد. فلذا شورای رقابت با اکثریت آراء حاضرین، درج یک بند «منع ناشران طرف قرارداد از انعقاد قرارداد با سایر پلتفرمهای دیجیتال» در قراردادهای منعقده فیمابین فیدیبو و ناشران را منطبق با رویه ضدرقابتی موضوع بند ۲ قسمت الف ماده (۴۵) مبنی بر «وادار کردن اشخاص دیگر به استنکاف از معامله و یا محدود کردن معاملات آنها با رقیب» تشخیص داد.
در این راستا شرکت آفرینش کتاب الکترونیک فیروزان (فیدیبو) به جهت ارتکاب رویه ضدرقابتی مذکور و با استناد به بند ۳ ماده ۶۱ قانون صدرالذکر، ملزم به توقف رویه ضدرقابتی ارتکابی و عدم تکرار آن از طریق «حذف بند انحصاری موضوع شکایت در قراردادهای خود با ناشران» است.
در واقع فیدیبو در تلاش بود که با استناد به حق انحصاری ناشر که به نوبه خود ناشی از حق کپیرایت، طبق ماده۳ قانون حمایت از حقوق مولفان و مصنفان و هنرمندان است، این قرارداد انحصاری را توجیح نماید. طبق این ماده، حقوق پدیدآورنده شامل حق النشر انحصاری و پخش و عرضه و اجرای اثر و حق بهرهبرداری مادی و معنوی از نام و اثر اوست. همچنین ماده ۱ در تعریف پدیدآورنده و اثر مورد حمایت میگوید از نظر این قانون، به مؤلف و مصنف و هنرمندِ «پدیدآورنده» و به آن چه از راه دانش یا هنر و یا ابتکار آنان پدید میآید بدون در نظر گرفتن طریقه یا روشی که در بیان و یا ظهور و یا ایجاد آن به کار رفته، عنوان «اثر» اطلاق میشود.
در واقع حق النشر، حقّ تکثیر یا کپی مجموعهای از حقوق انحصاری است که به ناشر یا پدیدآورنده یک اثر اصل و منحصربهفرد تعلق میگیرد و حقوقی از قبیل نشر، تکثیر و الگوبرداری از اثر را شامل میشود. در بیشتر حوزههای قضایی، حق نشر از آغاز پدید آمدن یک اثر به آن تعلق میگیرد و نیازی به ثبت اثر نیست. اما واقعیت این است که ایـن ویژگـی اساسـی حقوق مؤلفان و بسیاری از قوانین مربوط به حق نشر است که از خلاقیت پدیدآورنده ناشـی میشود نه صرف یک تلاش سـاده یـا سـرمایهگـذاری او؛ بـه همـین دلیـل ، بایـد مـورد حمایت قرار گیرد. ازجمله شرایط الزم برای حمایت قانونی، اصالت داشتن آن اثر است.
همانند سایر کشورهادرنظام حقوقی ایران نیزاصالت تعریف نشده اسـت امـا مفهـوم آن تحت عنوان ابتکاری بودن اثردرمواد 1 و 2 قانون حمایـت مؤلفـان، مصـنفان وهنرمنـدان سال 1348 مطرح شده است. منظور از اصیل بودن اثراین اسـت کـه اثـر بایـد زاییـدهی تـراوشهـای فکری پدیدآورنده باشد تا از حمایت قانونی و قضایی برخوردار شـود. اصالت دراینجا، چنانکه حقوقدانان فرانسه گفتهاند، دارای مفهـوم شخصـی اسـت نـه نـوعی، یعنی آنچه شرط حمایت محسوب میشود ایـن اسـت کـه اثـر مظهـر شخصـیت پدیدآورنـده باشد؛ ولی تازگی آن ازلحاظ موضوع الزامی نیست یا بـه بیـان بهتـر، «ابتکاری بودن یک اثرمستقل از تازگی آن است».
بنابراین فیدیبو ذیل اصطلاح ناشر قرار نگرفته در نتیجه از هیچ حق قانونی برای قرارداد انحصاری برخوردار نیست زیرا فیدیبو اقدام خاصی را روی کتب دیجیتال انجام نمیدهد و این ناشران هستند که نسخه الکترونیکی کتب را به دارندگان پلتفرم واگذار میکنند و فیدیبو اقدامی در جهت تغییر نسخه خطی به الکترونیک نمیکند.
با اینکه به نظر میرسد رای شورا در جهت ضدرقابتی دانستن این رفتار بر مبنای استدلال حقوقی صحیحی است اما نمیتوان از خلاءهای مهم آن چشم پوشی کرد. اول اینکه در این رای هیچگونه تعریفی از بازار انتشار کتب دیجیتال در خصوص محصول و قلمرو جغرافیایی آن ارائه نشده است. تعریف بازار از این جهت مهم است که ممکن است قراردادهای انحصاری فیدیبو در برخی از موارد منجر به هیچ اخلالی در بازار نشود. مثلا اگر کتب کمک درسی را بتوان یک بازار مجزا و غیرقابل جایگزینی با بازار دیگر کتب در نظر گرفت، که ظاهرا طاقچه در مقایسه با فیدیبو سهم بسیار بیشتری از آن را نسیب خود کرده است به گونهای که قرارداد انحصاری فدیبو در این بازار هیچ آسیبی به این پلتفرم وارد نمیکند.
نکته قابل توجه دیگر تفسیری است که میتوان از صدر ماده ۴۵ قانون اجرای سیاستهای کلی اصل ۴۴ ارائه داد. شایسته بود شواری رقابت در رای خود استدلالهایی در خصوص احراز مخل رقابت بودن این رفتار بر اساس تحلیلی از سهم بازاری طرفین این دعوا ارائه دهد. زیرا نمیتوان به راحتی و بدون تحلیلهای بازاری مستند و مستدل، قراردادهای انحصاری را به خودی خود ضدرقابتی دانست. بخصوص در بحث بازارهای دیجیتال قراردادهای انحصاری میتوانند پلتفرمهای دیجیتال را برای نوآوری و سرمایهگذاری در فناوریها یا خدمات جدید تشویق کنند. همچنین برای نویسندگان و ناشران، پلتفرمها اغلب مزایای تبلیغاتی قابل توجهی را برای محتوای انحصاری ارائه میدهند که میتواند ابزار قدرتمندی برای نویسندگان و ناشران برای دستیابی به مخاطبان گستردهتر باشد. در واقع قراردادهای موقت انحصاری، برخلاف انحصار دائمی، میتوانند راهی برای متعادل کردن مزایای انحصار با نیاز به دسترسی گستردهتر به بازار باشند. اگر قراردادهای انحصاری منجر به کاهش قیمتها یا بهبود کیفیت خدمات برای مصرفکنندگان شود، میتوان آنها را طبق قانون رقابت سودمند توجیه کرد.
قابل قبول بودن قراردادهای انحصاری اغلب به قدرت بازار فعالان آن حوزه بستگی دارد. اگر یک پلتفرم دیجیتال در بازار خود مسلط باشد، قراردادهای انحصاری به دلیل خطر بیشتر اثرات ضدرقابتی با دقت بیشتری مورد بررسی قرار میگیرند. تنظیمگرها تجزیه و تحلیل میکنند که آیا یک قرارداد انحصاری رقابت را تا حدی محدود میکند که به بازار آسیب بزند، مثلاً از طریق جلوگیری از ورود سایر رقبا به بازار یا ضرر قابل توجهی برای آنها. اگر شرکتی بتواند نشان دهد که یک قرارداد انحصاری دارای مزایای رقابتی است که بر هر گونه اثرات ضدرقابتی در خصوص افزایش بهرهوری، مزایای مصرفکننده، یا ارتقای نوآوری، برتری دارد ممکن است توجیه شود؛ هر چند این موضوع نیز نیازمند پرداختن جداگانه است و در حوصله این بررسی موردی نمیگنجد ولی در شماره بعدی به این بحث نیز ورود خواهیم کرد.
محمدامین عامری – پژوهشگر ارشد بخش تنظیمگری
تضاد منافع در بخش دولتی، چالشهای قابلتوجهی را برای آزادی اقتصادی و ایفای نقش وسیعتر بخش خصوصی ایجاد میکند. هنگامی که منافع شخصیِ مقامات دولتی درگیر وظایف حرفهای آنان شود یا از تصمیمات رسمی خود متناظر به منافع شخصی بهرهمند شوند، مرزهای بین وظایف عمومی و سود شخصی آنها مخدوش شده و نتیجتاً منجر به زوال اعتماد و سرمایه اجتماعی، ناکارآمدیهای اقتصادی و بستر مناسبی برای فساد خواهد شد. این مقاله بررسی میکند که چگونه این تضاد منافع، آزادی اقتصادی را محدود، بخش خصوصی را تضعیف و فساد را تشدید میکند و همچنین باتکیه بر بررسیهای موردی چند راه کار بهصورت خلاصه ارائه میگردد.
محدود کردن آزادی اقتصادی
آزادی اقتصادی در محیطهایی شکوفا میشود که قوانین شفاف، حقوق مالکیت محفوظ و ورود به بازار بدون مانع باشد. بااینحال، تضاد منافع در بخش دولتی یکی از اصلیترین عوامل تضعیف این اصول است. مقامات دولتی منتفع از برخی کسبوکارها، ممکن است سیاستهایی را اجرا کنند که در جهت انتفاع خود و مختلکننده رقابت و نوآوری باشد. بهعنوانمثال، مقامات ممکن است از قدرت نظارتی خود برای اعمال مقررات سنگین بر رقبا یا اعطای شرایط مطلوب به کسبوکارهایی که از آنها منتفع هستند استفاده کرده و بدین صورت، باعث ایجاد یک زمین بازی ناهموار شوند.

اینگونه اعمال، مکانیسمهای بازار را تحریف و دچار اعوجاج میسازند؛ جایی که موفقیت بیشتر به کارایی یا نوآوری بستگی ندارد بلکه به روابط سیاسی متکی خواهد بود. در نتیجه، کارآفرینان و کسبوکارها با عدم قطعیت و هزینههای بیشتری مواجه میشوند زیرا آنها در شرایطی قرار خواهند گرفت که مقررات و اجرای آنها بهصورت انتخابی اعمال خواهند شد. این عدم قطعیت، نهتنها توجیه سرمایهگذاریهای جدید را از بین میبرد بلکه میتواند منجر به فرار سرمایه شود. فیسمان و گلدن در این باره میگویند: «هزینه فساد محدود به مبالغ مستقیم پرداخت شده نیست؛ آسیب واقعی آن در تحریف انگیزههای اقتصادی و تخصیص نادرست منابع نهفته است.»
تضعیف بخش خصوصی
تضاد منافع همچنین باعث تضعیف بخش خصوصی میشود، زیرا مرزهای بین نقشهای عمومی و خصوصی را تار میکند. هنگامی که مقامات دولتی دارای منافعی در شرکتهای خصوصی و یا شبهدولتی (خصولتی) هستند، رقابت بین بخش دولتی و خصوصی نامتعادل میشود. مقامات دولتی ممکن است منابع عمومی و قراردادها را به منافع خصوصی خود هدایت کنند، فرصتهای سایر شرکتهای خصوصی را کاهش داده و اصول رقابت عادلانه را تضعیف کنند.
علاوه بر این، چنین تضاد منافعی اغلب به شخصیسازی سودها و اجتماعیکردن زیانها منجر میشود. بهعنوانمثال، در مواردی که مشارکتهای عمومی-خصوصی یا شرکتهای دولتی درگیر هستند، مقامات ممکن است سیاستهایی را ترجیح دهند که تضمینکننده سود برای سرمایهگذاریهای خصوصی آنها باشد؛ هزینه این رویکردها اغلب به مالیاتدهندگان یا عموم مردم تحمیل میشود. این نهتنها بخش دولتی را با هزینههای غیرقابلتحملی مواجه میکند بلکه انگیزه بخش خصوصی برای سرمایهگذاری و ورود به رقابت با بخش دولتی تا حد زیادی تخریب خواهد شد.
افزایش فساد
تضاد منافع بستر مناسبی برای فساد نیز هست. هنگامی که مقامات دولتی دارای منافع خصوصی باشند، احتمال ورود آنها به فعالیتهای فسادزا برای حفاظت از منافع یا افزایش ثروت خصوصی خود افزایش خواهد یافت. این میتواند درشیوه آشکار آن به شکل رشوهخواری، اختلاس یا به صورت رایجتر و پنهانیتر به صورت تبعیض در اعطای قراردادهای دولتی، یا تنظیم مقررات و قوانین (تنظیمگری در صورت عدم استقلال تنظیمگر) به نفع کسبوکارهای شخصی صورت گیرد. بهعنوانمثال، مقامات دولتی ممکن است برای تسریع خدمات، نادیدهگرفتن تخلفات یا اعطای قراردادهای سودآور رشوه بگیرند؛ این باعث ایجاد محیطی میشود که در آن فساد، ماهیت سیستماتیک پیدا خواهد کرد؛ به بیان دیگر، صرفنظر از تعویض کارگزار یا تعقیب قضایی این افراد، هر شخص دیگری که در منصب قرار گیرد متعاقباً وارد فساد شده و دیگر با استفاده از اصلاحات در نیروی انسانی نمیتوان با فساد مبارزه نمود.
این فساد، اعتماد عمومی به نهادها را تضعیف کرده و قانونمداری را دچار فرسایش میکند. شهروندان و کسبوکارها ایمان خود به صحت و عدالت نهادهای عمومی را از دست میدهند که منجر به کاهش مشارکت مدنی و سطوح بالاتری از بدبینی نسبت به دولت میشود. علاوه بر این، فساد هزینههای انجام کسبوکار را افزایش میدهد زیرا شرکتها باید برای رشوه و پرداختهای غیرقانونی دیگر نیز منابعی کنار بگذارند که در نتیجه بهرهوری کلی اقتصادی و رشد را کاهش خواهد داد. به بیان دیگر، «فساد نهتنها منابع را از استفادههای تولیدی منحرف میکند بلکه ساختارهای نهادی ضروری برای توسعه بلندمدت اقتصادی را نیز فرسایش میدهد.»
مطالعات موردی درباره تضاد منافع در بخش دولتی
برای درک بیشتر تأثیر تضاد منافع میتوانیم به بررسی مطالعات موردی از کشورهای مختلف بپردازیم.
ایالات متحده: قانون اخلاق در دولت و اداره اخلاق دولت
ایالات متحده تاریخ طولانیای در مقابله با تضاد منافع در بخش دولتی دارد. یکی از مهمترین تلاشهای قانونی برای مقابله با این مسائل، قانون اخلاق در دولت سال 1978 است که پاسخی به رسوایی واترگیت بود. این قانون، منجر به تاسیس نهاد جدیدی به نام دفتر اخلاق دولت (OGE) شد که یک آژانس با وظیفه جلوگیری از تضاد منافع در قوه مجربه است.

OGE مسئول اجرای قوانین اخلاقی، نظارت بر افشای مالی و اطمینان از رعایت استانداردهای اخلاقی در بین کارمندان فدرال است. قانون اخلاق در دولت از مقامات عالیرتبه میخواهد منافع مالی خود را بهصورت عمومی افشا کنند که این امر به شناسایی و کاهش تضاد منافع احتمالی کمک میکند. این شفافیت برای جلوگیری از تصمیمگیری مقامات دولتی به نفع منافع خصوصی خودشان و به ضرر منافع عمومی طراحی شده است .
علیرغم این تلاشها، تضاد منافع در ایالات متحده همچنان چالشبرانگیز است. بهعنوانمثال، مقامات دولتی بین موقعیتهای دولتی و مشاغل بخش خصوصی، اغلب در صنایعی که قبلاً نقش تنظیمگری آنها را بر عهده داشتهاند در گردشاند و این نگرانیهای زیادی را ایجاد میکند. این عمل میتواند شرایطی را ایجاد کند که مقامات در آن، سیاستهایی را به نفع کارفرمایان آینده آنها ترجیح دهند. چنین رویکردهایی، اعتماد عمومی را تضعیف کرده و به تسخیر نظارتی منجر میشود .
ایتالیا: عملیات دستهای پاک
ایتالیا یک مثال برجسته از چگونگی تداوم فساد به دلیل تضاد منافع است. در اوایل دهه 1990، عملیات دستهای پاک فساد گستردهای را که مقامات دولتی، احزاب سیاسی و رهبران تجاری را در بر میگرفت، فاش کرد. این تحقیق قضایی سیستمی را کشف نمود که در آن قراردادهای عمومی به طور معمول در ازای رشوه اعطا میشد و وجوه اغلب به احزاب سیاسی منتقل میشدند .
این تحقیق منجر به صدور کیفرخواست برای تعداد زیادی از سیاستمداران و مدیران تجاری شد و چندین حزب سیاسی بزرگ را به فروپاشی کشانید. علیرغم این وقایع دراماتیک، مشکلات اساسی تضاد منافع و فساد بهسختی در حال ریشهکنی هستند. بسیاری از مشکلات سیستماتیک ادامه یافتند و چالشهای دستیابی به اصلاحات پایدار در محیطهایی که منافع عمومی و خصوصی عمیقاً در هم تنیدهاند را برجسته میکنند . همانطور که قاضی ایتالیایی آنتونیو دی پیترو در طول عملیات دستهای پاک اظهار کرد: «فساد بهقدری گسترده بود که تبدیل به یک شیوه زندگی شده بود.»
برزیل: رسوایی پتروبراس
رسوایی پتروبراس در برزیل یکی از بزرگترین پروندههای فساد در تاریخ اخیر است که نشان میدهد چگونه تضاد منافع میتواند به فساد گسترده منجر شود. مدیران شرکت نفتی دولتی پتروبراس با شرکتهای ساختمانی تبانی کرده بودند تا قراردادها را دستکاری و مبالغ را بیشتر از مقدار واقعی آنها فاکتور نمایند. وجوه اضافی برای پرداخت رشوه و کمکهای مالی به سیاستمداران و احزاب سیاسی استفاده میشدند .

این رسوایی برخی از قدرتمندترین شخصیتهای سیاسی برزیل را درگیر کرد و منجر به اعتراضات گستردهای شد که خواستار پاسخگویی بودند. همچنین نشان داد چگونه شرکتهای دولتی میتوانند زمانی که مقامات دولتی، منافع شخصی و سیاسی را بر منافع عمومی اولویت میدهند، به ابزاری برای فساد تبدیل شوند. پرونده پتروبراس، اهمیت نظارت قوی و نیاز به اصلاحات ساختاری برای جلوگیری از سوءاستفادههای مشابه در آینده را نشان میدهد. دادستان برزیلی دلتان دالگنول در این باره اظهار کرده بود: «رسوایی پتروبراس عمق فساد و میزان تلاشهای افراد قدرتمند برای محافظت از منافع خود را نشان میدهد.»
کره جنوبی: رسوایی سامسونگ
در کره جنوبی، رسوایی سامسونگ در سال 2017 نشان داد چگونه تضاد منافع میتواند به بالاترین سطوح دولت گسترش یابد. لی جائه-یونگ ، نایب رئیس سامسونگ به رشوهدهی به رئیسجمهور کره جنوبی پارک گئون-هه و همدست نزدیکش متهم شد تا حمایت دولت را برای یک قرارداد ادغام جنجالی که کنترل او را بر گروه سامسونگ تثبیت میکرد، جلب نماید .
این رسوایی منجر به استیضاح و برکناری رئیسجمهور پارک شد و همچنین به محکومیت و زندانی شدن لی جائه-یونگ انجامید. این پرونده روابط نزدیک بین کنسرسیومهای تجاری و دولت در کره جنوبی و پتانسیل این روابط برای منجر شدن به تضاد منافع و فساد قابلتوجه را نشان داد. پیامدهای این رسوایی باعث تقویت قوانین و شفافیت بیشتر برای جلوگیری از چنین سوءاستفادههایی در آینده شد . همانطور که سیاستمدار کره جنوبی مون جائه-این اظهار کرد: «تضاد منافع و فسادهای ناشی از آن را باید بزرگترین تهدید علیه اعتماد به دولت و سرمایه اجتماعی آن در نظر گرفت.»

فیلیپین: رژیم مارکوس
فردیناند مارکوس در فیلیپین یک مثال کلاسیک از چگونگی فلج کردن اقتصاد یک ملت توسط تضاد منافع و فساد است. مارکوس و همکارانش میلیاردها دلار از صندوقهای عمومی اختلاس کردند و در فساد و تبانی گستردهای شرکت داشتند. خانواده مارکوس از قدرت خود برای کنترل بخشهای اصلی اقتصاد استفاده کردند، منابع را برای سود شخصی منحرف کرده و رقابت را خفه نمودند .
عواقب این رویکردها برای فیلیپین ویرانگر بود و منجر به رکود اقتصادی و فقر گسترده شد. سقوط مارکوس در سال 1986 منجر به تلاشهایی برای بازگرداندن داراییهای دزدیده شده و اجرای اصلاحات شد. بااینحال، میراث فساد به سختی قابل غلبه است و همچنان با مشکلات مرتبط با تضاد منافع و حکمرانی دست و پنجه نرم میکنند .
راهکارها برای تضاد منافع (قابلیت تبدیل به اینفوگرافی)
مقابله با تضاد منافع در بخش دولتی نیازمند رویکردی چندجانبه است:
1. تقویت چارچوبهای قانونی: قوانین و مقررات قوی برای تعریف و مدیریت تضاد منافع ضروری هستند که شامل قوانین واضح در مورد افشای مالی، محدودیتها در داشتن منافع خصوصی هنگام اشتغال در مناصب دولتی و مجازاتهای سختگیرانه برای تخلفات میشود. بهعنوانمثال، قانون اخلاق در دولت ایالات متحده، مقامات دولتی را ملزم به افشای منافع مالی خود کرده و آنها را از شرکت در فعالیتهایی که با وظایف عمومی آنها تضاد دارد، منع میکند .
2. ترویج شفافیت: شفافیت در عملیات دولت و فرایندهای تصمیمگیری بسیار حیاتی است. دولتها باید سیستمهایی را پیادهسازی کنند که دسترسی عمومی به اطلاعات درباره منافع مالی مقامات و منطق پشت تصمیمات سیاستی را فراهم نمایند. شفافیت به جلوگیری از رفتار مفسدهانگیز کمک میکند و احتمال شناسایی و پاسخگویی را افزایش خواهد داد .
3. نهادهای نظارتی مستقل: ایجاد نهادهای مستقل برای نظارت بر رفتار مقامات دولتی میتواند به اجرای قوانین و مقررات تضاد منافع کمک کند. این نهادها باید قدرت تحقیق، حسابرسی و تحریم مقامات متخلف را داشته باشند. نمونههایی شامل دفتر اخلاق دولت ایالات متحده است که رعایت دستورالعملهای اخلاقی را نظارت و اجرا مینماید .
4. مشارکت عمومی و آموزش شهروندی: درگیر کردن عموم مردم در فرایندهای حکمرانی و آموزش شهروندان در مورد حقوق آنها و اهمیت حکمرانی اخلاقی میتواند آنها را توانمند سازد تا مقامات را پاسخگو نگه دارند. برنامههای آموزش شهروندی میتوانند آگاهی در مورد خطرات تضاد منافع و اهمیت یکپارچگی در خدمات عمومی را افزایش دهند .
5. حفاظت از افشاگران: حفاظت از افشاگرانی که تضاد منافع و فساد را فاش میکنند بسیار حیاتی است. افشاگران اغلب با خطرات قابلتوجهی مواجه هستند، از جمله تلافی و بهخطرافتادن شغل. حمایتهای قانونی قوی و مکانیسمهای حمایتی میتواند افراد بیشتری را تشویق کند تا رفتارهای غیراخلاقی بدون ترس از تلافی گزارش دهند .